Domain jmao.de kaufen?
Wir ziehen mit dem Projekt
jmao.de um.
Sind Sie am Kauf der Domain
jmao.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jmao.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kulturelle Bildung in Musik, Fachbücher von Peter W. SchattIn diesem Buch wird für eine Bildung in Musik plädiert, die nicht nur die tönend bewegten Formen umfasst, sondern auch all dasjenige, was mit diesen Formen inhaltlich verbunden sein kann. Es wird im Rahmen einer diagrammatischen Darstellung der musikalischen Praxen Produktion, Reproduktion, Rezeption und Distribution gezeigt, wie musikalisch-ästhetische und musikbezogene Bedeutungen und Bedeutsamkeiten zu Topoi zusammentreten können, die in ihrer inhaltlichen Diversität und Pluralität massgeblich für die Erscheinungsform gegenwärtiger Musikkultur sind. Anliegen des Buches ist es, Zugänge zu diesen Topoi aufzuzeigen und damit zugleich Wege zur Teilhabe an dieser Kultur herauszustellen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Wissenschaft im Horizont von Interkulturalität, Fachbücher von Heinrich Geiger, Thomas KrüggelerDas Fachbuch "Bildung und Wissenschaft im Horizont von Interkulturalität" bietet eine umfassende Analyse der interkulturellen Austauschprozesse innerhalb der katholischen Kirche. Renommierte Autorinnen und Autoren aus verschiedenen geisteswissenschaftlichen Disziplinen beleuchten die globalen Diskussionen über Interkulturalität, insbesondere im Kontext von Bildung und Wissenschaft. Ein besonderer Fokus liegt auf den bedeutenden Beiträgen des Katholischen Akademischen Ausländer-Dienstes (KAAD) und dessen Generalsekretär Hermann Weber, die in den letzten Jahrzehnten die postgraduale Studien- und Forschungsförderung vorangetrieben haben. Die Aufsätze in diesem Band reflektieren die Bemühungen um interkulturellen Dialog, Frieden und die Herausforderungen, die sich aus der Vielfalt der Perspektiven ergeben. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit den Themen Interkulturalität und Bildung auseinandersetzen möchten.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
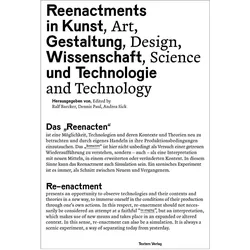
Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie, Sachbücher von Jan Charzinski, Mariana Schetini Basso, Kerstin Ergenzinger, Martin Kukric HowseDas Buch "Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie" bietet eine tiefgehende Auseinandersetzung mit dem Konzept des Reenactments, das als Methode dient, um vergangene Ereignisse und deren Bedeutung durch körperliche und handlungsorientierte Ansätze neu zu interpretieren. Es beleuchtet, wie durch das Wiederaufführen von historischen und theoretischen Inhalten neue Perspektiven auf Medien und Technologien eröffnet werden können. Der Fokus liegt auf der verkörperten Vergegenwärtigung, die es ermöglicht, die Mechanismen und Imaginationen einer als uneinholbar empfundenen Vergangenheit zu erforschen. Die Beiträge in diesem ersten Band der Reihe stammen von der Hochschule für Künste Bremen und umfassen Salonbeiträge sowie speziell für das Buch verfasste Texte, die sich mit der Wiederaufführung von Technologien und Theorien beschäftigen. Diese Arbeiten zeichnen sich durch eine künstlerisch-wissenschaftliche Herangehensweise aus und bieten einen interdisziplinären Blick auf die Thematik.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Kunst, Wissenschaft, Natur, Fachbücher von Marcus MaederDas Fachbuch "Kunst, Wissenschaft, Natur" beleuchtet die enge Verbindung zwischen künstlerischen und wissenschaftlichen Disziplinen, insbesondere im Kontext moderner Medientechnologien und ästhetischer Praktiken. Die Autoren, darunter Marcus Maeder und Yvonne Volkart, analysieren, wie wissenschaftliche Erkenntnisse nicht nur durch ästhetische Fragestellungen vermittelt werden, sondern auch in der Erforschung von Objekten selbst. Zudem wird aufgezeigt, wie die Künste, insbesondere in Bereichen wie Bio- und Eco-Art, sich zunehmend den Naturwissenschaften annähern. Die Beiträge bieten tiefgehende Einblicke in die erkenntnistheoretischen und ästhetischen Herausforderungen, die bei der Zusammenarbeit von Kunst und Wissenschaft entstehen, und eröffnen neue Perspektiven auf die Wahrnehmung der Natur.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Wissenschaft in Regensburg, Fachbücher von Franz FuchsDas Fachbuch "Bildung und Wissenschaft in Regensburg" von Franz Fuchs bietet eine umfassende Analyse der mittelalterlichen Bibliothek des Augustinerchorherrenstifts St. Mang in Stadtamhof. Durch die erstmalige Herausgabe und Kommentierung der Handschriftenkataloge aus dem 17. Jahrhundert wird es möglich, die einst bedeutende Bibliothek, die im Dreissigjährigen Krieg weitgehend zerstört wurde, zu rekonstruieren. Die Arbeit beleuchtet die erhaltenen Texte, die durch die Abschriften des Regensburger Kartäusers Franz Jeremias Grienewaldt überliefert sind. Diese Quellen bieten wertvolle Einblicke in die Geschichte des Stifts und die Literatur des 12. bis 15. Jahrhunderts. Ein detailliertes Register erleichtert den Zugang zu den behandelten Themen und Texten, wodurch das Buch sowohl für Wissenschaftler als auch für Interessierte an der Geschichte der Region von Bedeutung ist.36,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Architektur zwischen Kunst und Wissenschaft, FachbücherDas Fachbuch "Architektur zwischen Kunst und Wissenschaft" bietet eine umfassende Analyse der tschechischen Architektur-Avantgarde und deren Verbindungen zur europäischen Moderne. Es präsentiert erstmals die architekturtheoretischen Manifeste und Selbstdarstellungen dieser Bewegung in deutscher Übersetzung. Die Anthologie umfasst bedeutende Beiträge von namhaften Autoren wie J. Krejcar, J. Kroha und K. Teige sowie die Reaktionen des berühmten Architekten Le Corbusier. Die Texte, die ursprünglich in Architekturmonografien und Fachzeitschriften veröffentlicht wurden, sind nicht nur qualitativ hochwertig, sondern auch in ihrer Vielzahl einzigartig. Eine ausführliche Einleitung gibt Einblick in die kulturellen und sozialen Grundlagen der modernen tschechischen Architektur in der Zwischenkriegszeit und beleuchtet die architekturtheoretischen Diskurse dieser Zeit. Die Autoren werden zudem kurz vorgestellt, und alle Texte sind mit erläuternden Kommentaren versehen, die das Verständnis der komplexen Zusammenhänge erleichtern.40,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kulturelle Bildung in Musik, Fachbücher von Peter W. SchattIn diesem Buch wird für eine Bildung in Musik plädiert, die nicht nur die tönend bewegten Formen umfasst, sondern auch all dasjenige, was mit diesen Formen inhaltlich verbunden sein kann. Es wird im Rahmen einer diagrammatischen Darstellung der musikalischen Praxen Produktion, Reproduktion, Rezeption und Distribution gezeigt, wie musikalisch-ästhetische und musikbezogene Bedeutungen und Bedeutsamkeiten zu Topoi zusammentreten können, die in ihrer inhaltlichen Diversität und Pluralität massgeblich für die Erscheinungsform gegenwärtiger Musikkultur sind. Anliegen des Buches ist es, Zugänge zu diesen Topoi aufzuzeigen und damit zugleich Wege zur Teilhabe an dieser Kultur herauszustellen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Bildung und Wissenschaft im Horizont von Interkulturalität, Fachbücher von Heinrich Geiger, Thomas KrüggelerDas Fachbuch "Bildung und Wissenschaft im Horizont von Interkulturalität" bietet eine umfassende Analyse der interkulturellen Austauschprozesse innerhalb der katholischen Kirche. Renommierte Autorinnen und Autoren aus verschiedenen geisteswissenschaftlichen Disziplinen beleuchten die globalen Diskussionen über Interkulturalität, insbesondere im Kontext von Bildung und Wissenschaft. Ein besonderer Fokus liegt auf den bedeutenden Beiträgen des Katholischen Akademischen Ausländer-Dienstes (KAAD) und dessen Generalsekretär Hermann Weber, die in den letzten Jahrzehnten die postgraduale Studien- und Forschungsförderung vorangetrieben haben. Die Aufsätze in diesem Band reflektieren die Bemühungen um interkulturellen Dialog, Frieden und die Herausforderungen, die sich aus der Vielfalt der Perspektiven ergeben. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit den Themen Interkulturalität und Bildung auseinandersetzen möchten.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie, Sachbücher von Jan Charzinski, Mariana Schetini Basso, Kerstin Ergenzinger, Martin Kukric HowseDas Buch "Reenactments in Kunst, Gestaltung, Wissenschaft und Technologie" bietet eine tiefgehende Auseinandersetzung mit dem Konzept des Reenactments, das als Methode dient, um vergangene Ereignisse und deren Bedeutung durch körperliche und handlungsorientierte Ansätze neu zu interpretieren. Es beleuchtet, wie durch das Wiederaufführen von historischen und theoretischen Inhalten neue Perspektiven auf Medien und Technologien eröffnet werden können. Der Fokus liegt auf der verkörperten Vergegenwärtigung, die es ermöglicht, die Mechanismen und Imaginationen einer als uneinholbar empfundenen Vergangenheit zu erforschen. Die Beiträge in diesem ersten Band der Reihe stammen von der Hochschule für Künste Bremen und umfassen Salonbeiträge sowie speziell für das Buch verfasste Texte, die sich mit der Wiederaufführung von Technologien und Theorien beschäftigen. Diese Arbeiten zeichnen sich durch eine künstlerisch-wissenschaftliche Herangehensweise aus und bieten einen interdisziplinären Blick auf die Thematik.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft und Technologie in digitalen Spielen, Fachbücher von Arno Görgen, Rudolf InderstHerausgeber: Dr. Arno Görgen, geboren 1977 in Prüm, Rheinland-Pfalz, ist Kulturhistoriker. Von 2009 bis 2017 arbeitete er an verschiedenen medizinhistorischen und medizinethischen Instituten, vor allem zu Themen der Repräsentationen von Medizin in digitalen Spielen und der Populärkultur. Derzeit promoviert er im Rahmen des SNF-Projektes "Horror - Game - Politics" an der Hochschule der Künste Bern zu "Medikalisierung in digitalen Horrorspielen" und ist zudem als Redakteur für GAIN - Das unabhängige Magazin für Spielekultur tätig. Dr. Rudolf Inderst, geboren 1978 in München, studierte Politikwissenschaften, Neuere Geschichte und Amerikanische Kulturgeschichte in München und Kopenhagen. Er promovierte sowohl zu "Vergemeinschaftungen in Online-Rollenspielen" in München als auch zur "Darstellung von Wissenschaft, Forschung und Technologie im digitalen Spiel" in Passau. Aktuell ist er als Dozent an verschiedenen Hochschulen zum Schwerpunktthema Game Studies sowie als Ressortleiter des Schweizer Kulturjournals nahaufnahmen.ch tätig.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachförderung mit Musik zu 'Paulas Reisen' - Paket, Schulbücher von Birgit JeschonneckWer findet besonders interessante runde Dinge? Die Aufgabe ist einfach, spielerisch und voraussetzungslos. Die Namen der runden Dinge werden auch genutzt, um das Lied "Rund, rund, rund sind viele schöne Dinge" mit neuen Wörtern zu singen. Die Motivation ist gross und es entsteht sofort ein Zusammenspiel im inklusiven Setting einer 1. und 2. Klasse. Heterogenität und Inklusion gehören zum Unterrichtsalltag in der Grundschule. Geförderte Kinder mit grossem Sprachwortschatz und altersgemässem Weltwissen sitzen neben Kindern, deren Sprachvermögen gering ist. Einige sprechen eine andere Muttersprache, andere Kinder wachsen "halbsprachig" auf, sprechen also zwei Sprachen mangelhaft. Dazwischen sind Kinder, die inklusiv beschult werden oder eine Sprachheilproblematik haben. Das stellt Lehrkräfte vor besondere Herausforderungen, um differenzierten und individualisierten Unterricht zu leisten.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.